
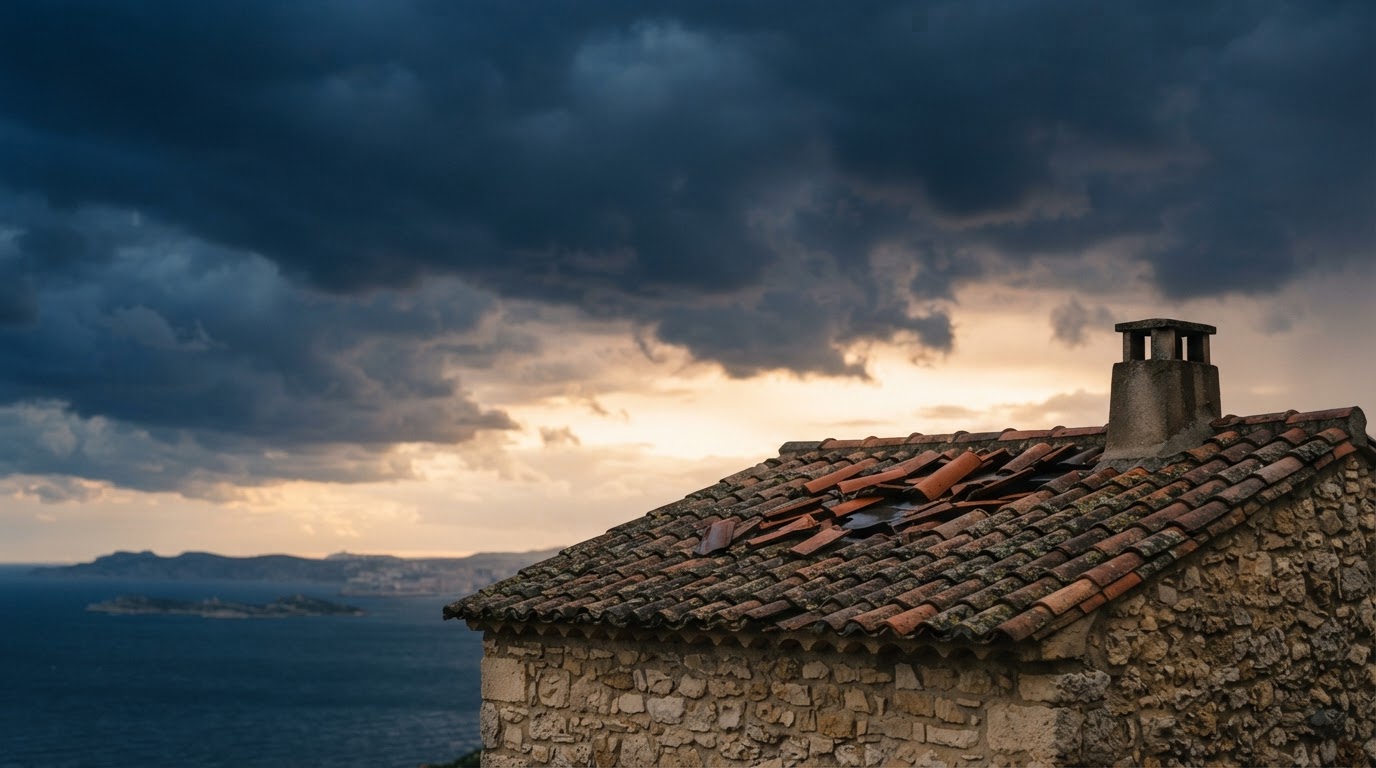
Oui, dans la plupart des cas. Les contrats d’assurance habitation qui couvrent l’incendie ou d’autres dommages aux biens doivent obligatoirement couvrir les effets du vent dû aux tempêtes, ouragans et cyclones, et il en va de même pour les contrats auto qui garantissent les dommages au véhicule. L’indemnisation dépend toutefois de la définition de la tempête retenue par votre contrat, de ses exclusions, de sa franchise et du respect du délai de déclaration, qui ne peut être inférieur à cinq jours ouvrés. Si la tempête provoque une inondation ou une coulée de boue reconnue comme catastrophe naturelle, des règles particulières s’appliquent.
La garantie tempête est-elle obligatoire dans votre contrat ?
Le Code des assurances impose une règle simple : tout contrat qui garantit les dommages d’incendie ou d’autres dommages aux biens situés en France couvre aussi, obligatoirement, les effets du vent dû aux tempêtes, ouragans et cyclones. Cette garantie s’applique aux biens assurés par le contrat. Elle ne peut donc pas être retirée d’une assurance multirisque habitation classique.
Concrètement, vous êtes en principe couvert :
- pour votre logement, si vous avez souscrit une assurance multirisque habitation, que vous soyez propriétaire ou locataire, dans la limite des biens assurés par votre contrat ;
- pour votre véhicule, si votre contrat auto comporte une garantie des dommages au véhicule, par exemple une garantie incendie ou une formule tous risques ;
- pour les locaux et le matériel professionnels, si l’entreprise a souscrit une assurance multirisque couvrant ces biens. Pour les biens qui ne sont pas à usage personnel, les conditions de la garantie peuvent varier selon leur usage et leur nature.
À l’inverse, une assurance auto limitée à la responsabilité civile, souvent appelée assurance au tiers, ne couvre pas les dommages subis par votre propre véhicule. Elle ne jouera donc pas si un arbre tombe sur votre voiture pendant la tempête.
Les biens exclus par la loi
La loi exclut elle-même certains biens de cette garantie obligatoire : les récoltes non engrangées, les cultures, le bétail vivant hors des bâtiments et les bois sur pied. Les agriculteurs et propriétaires forestiers doivent donc vérifier s’ils disposent d’une assurance spécifique.
Comment savoir si l’événement est bien une « tempête » au sens du contrat ?
La loi ne fixe pas de vitesse de vent minimale pour la garantie tempête ordinaire. C’est votre contrat qui définit ce qu’il entend par tempête, et c’est sur ce point que naissent de nombreux litiges. Les conditions générales retiennent souvent l’un ou l’autre de ces critères :
- une vitesse de vent minimale, relevée par une station météorologique proche du lieu du sinistre ;
- l’ampleur des dégâts dans le secteur, par exemple lorsque des bâtiments de bonne construction ont été endommagés dans la même commune ou dans les communes voisines.
Avant de déclarer le sinistre, lisez donc attentivement la définition figurant dans vos conditions générales. Si l’assureur conteste l’intensité du vent, un relevé ou une attestation météorologique portant sur la date et le lieu du sinistre, ainsi que des photographies des dégâts subis par les constructions voisines, peuvent vous aider à démontrer que les conditions du contrat sont remplies.
Seule exception prévue par la loi : lorsque les vents d’un événement cyclonique dépassent 145 km/h en moyenne sur dix minutes, ou 215 km/h en rafales, c’est le régime des catastrophes naturelles qui s’applique.
Quels dégâts sont pris en charge, et lesquels sont souvent exclus ?
La garantie tempête couvre les dommages causés directement par le vent ou par la projection d’objets qu’il emporte : toiture arrachée, tuiles envolées, vitres brisées, cheminée effondrée, arbre ou branche tombé sur la maison ou sur la voiture. Selon les contrats, elle s’étend souvent aux dégâts causés par la pluie, la neige ou la grêle qui pénètrent à l’intérieur du bâtiment lorsque la toiture ou les ouvertures ont été endommagées par le vent.
Les contrats prévoient en revanche fréquemment des exclusions ou des plafonds pour certains éléments jugés plus fragiles. Il peut s’agir notamment :
- des clôtures, portails et murets ;
- des abris de jardin, vérandas, serres et pergolas ;
- des antennes, panneaux solaires et stores extérieurs ;
- des bâtiments en cours de construction ou insuffisamment clos.
Seule la lecture de vos conditions générales et particulières permet de savoir précisément ce qui est couvert. Une exclusion n’est opposable à l’assuré que si elle figure clairement dans le contrat. En cas de doute sur la portée d’une clause, l’avis d’un avocat peut être utile avant d’accepter un refus.
Un arbre du voisin est tombé chez vous : qui paie ?
Déclarez d’abord le sinistre à votre propre assureur, sans attendre de savoir qui est responsable. Si votre contrat couvre les dégâts, il vous indemnisera, puis pourra, le cas échéant, se retourner contre le voisin ou son assureur, par exemple si l’arbre était mal entretenu.
Tempête et catastrophe naturelle : quelle différence pour vous ?
Une tempête provoque souvent d’autres phénomènes : fortes pluies, inondations, coulées de boue, submersion marine. Ces dommages ne relèvent pas de la garantie tempête, mais du régime des catastrophes naturelles, qui obéit à des règles propres :
- un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune doit être publié au Journal officiel ;
- vous devez déclarer le sinistre dans les 30 jours suivant la publication de cet arrêté, même si vous avez déjà signalé les dégâts à votre assureur ;
- la franchise est fixée par la réglementation : pour une habitation ou d’autres biens à usage non professionnel, elle est de 380 euros ;
- l’assureur doit verser une provision dans les deux mois qui suivent la remise de l’état estimatif des pertes ou la publication de l’arrêté, si celle-ci est plus tardive, puis l’indemnité dans un délai de trois mois. Votre contrat peut prévoir des conditions plus favorables.
Pour les dégâts dus au vent, en revanche, aucun arrêté n’est nécessaire : la garantie tempête de votre contrat s’applique directement, avec la franchise et les délais qu’il prévoit.
Dans quel délai déclarer le sinistre, et comment ?
Pour les dommages causés par le vent, le délai de déclaration est fixé par votre contrat, mais la loi interdit qu’il soit inférieur à cinq jours ouvrés à compter du moment où vous avez eu connaissance du sinistre. Ce délai peut être prolongé d’un commun accord.
Si vous déclarez en retard, l’assureur ne peut vous opposer une déchéance de garantie que si le contrat la prévoit et s’il prouve que ce retard lui a causé un préjudice. Il ne peut pas l’invoquer lorsque le retard est dû à un cas fortuit ou à un cas de force majeure, par exemple si vous étiez hospitalisé ou si l’accès à votre logement était impossible.
La lettre recommandée avec avis de réception reste le moyen le plus sûr de garder une preuve de la date. Indiquez-y :
- vos coordonnées et votre numéro de contrat ;
- la date et le lieu du sinistre ;
- la description des dommages et une première liste des biens endommagés ;
- les photographies et, si possible, les justificatifs de valeur.
Que faire si l’assureur refuse ou propose une indemnité trop faible ?
Lorsque les dommages sont importants, l’assureur mandate généralement un expert. Vous pouvez assister à sa visite, présenter vos observations et lui remettre vos justificatifs. Si son estimation vous paraît insuffisante, rien ne vous oblige à l’accepter : vous pouvez vous faire assister par votre propre expert. Certains contrats prévoient une garantie des honoraires d’expert, vérifiez si c’est votre cas.
En cas de désaccord persistant, les recours s’enchaînent dans cet ordre :
- la réclamation écrite auprès de votre interlocuteur habituel, puis du service réclamations de l’assureur, dont les coordonnées figurent dans le contrat. Ce service dispose d’un délai maximal de deux mois pour répondre ;
- la médiation, si la réclamation échoue ou reste sans réponse. Le recours au médiateur de l’assurance est gratuit pour l’assuré ;
- l’action en justice, devant le tribunal judiciaire, avec la représentation obligatoire par un avocat lorsque le litige dépasse 10 000 euros.
Attention au délai de deux ans
Les actions contre l’assureur se prescrivent en principe par deux ans à compter de l’événement qui leur donne naissance. Ce délai est interrompu notamment par la désignation d’un expert à la suite du sinistre, ou par l’envoi à l’assureur d’une lettre recommandée avec avis de réception concernant le règlement de l’indemnité. Il ne faut donc pas laisser traîner une négociation sans réagir.
Prenons un exemple chiffré
Prenons l’exemple, purement fictif, d’un propriétaire d’une maison dans les quartiers sud de Marseille. Lors d’un épisode de vent violent, une partie de sa toiture est arrachée, la pluie endommage le plafond d’une chambre et sa clôture en panneaux est couchée au sol. Il déclare le sinistre par lettre recommandée trois jours plus tard, photographies à l’appui.
- Réparation de la toiture : 7 000 euros.
- Remise en état du plafond et des peintures : 1 800 euros.
- Remplacement de la clôture : 2 200 euros.
Son contrat définit la tempête par une vitesse de vent minimale relevée près du lieu du sinistre, prévoit une franchise contractuelle de 300 euros et exclut les clôtures. Le relevé météorologique confirme que le seuil a été dépassé. L’assureur doit donc prendre en charge la toiture et le plafond, soit 8 800 euros, moins la franchise de 300 euros : 8 500 euros, sous réserve des plafonds et de l’éventuelle vétusté prévus au contrat. La clôture, exclue, reste à sa charge.
En pratique
Après une tempête, voici les étapes à suivre pour préserver vos droits :
- Mettre en sécurité les personnes et les biens, et prendre les mesures urgentes pour limiter l’aggravation des dégâts, en gardant les factures.
- Photographier et filmer tous les dommages avant toute réparation, et conserver les objets endommagés.
- Relire votre contrat : définition de la tempête, exclusions, franchise, plafonds, délai de déclaration et éventuelle garantie des honoraires d’expert.
- Déclarer le sinistre dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés, de préférence par lettre recommandée avec avis de réception.
- Surveiller la publication d’un arrêté de catastrophe naturelle si votre logement a subi une inondation ou une coulée de boue, et déclarer dans les 30 jours qui suivent.
- Préparer la visite de l’expert avec un état chiffré des pertes, les devis et les justificatifs de valeur.
- Contester par écrit toute proposition insuffisante ou tout refus, puis saisir le médiateur et, si nécessaire, le juge, sans dépasser le délai de deux ans.
Questions fréquentes
Mon assureur peut-il appliquer une franchise en cas de tempête ?
Oui. Pour les dégâts dus au vent, la franchise est celle prévue par votre contrat. Elle diffère de la franchise des catastrophes naturelles, qui est fixée par la réglementation à 380 euros pour une habitation.
Je suis locataire : qui assure la toiture endommagée ?
Les dégâts au bâtiment relèvent en principe de l’assurance du propriétaire, ou de celle de la copropriété pour les parties communes. Votre propre assurance habitation couvre vos biens personnels selon les garanties souscrites. Prévenez rapidement votre bailleur et déclarez le sinistre à votre assureur.
Dois-je attendre l’expert pour faire les réparations ?
Pour les réparations définitives, il est préférable d’attendre le passage de l’expert ou l’accord écrit de l’assureur. Les mesures urgentes destinées à éviter l’aggravation des dommages, comme le bâchage d’un toit, peuvent en revanche être faites immédiatement, en conservant les factures et des photos de l’état antérieur.
À lire aussi : Assurance habitation : dans quels cas l’assureur peut-il refuser de vous indemniser ?, L’assureur peut-il imposer son expert en cas de sinistre ?, Indemnisation d’assurance insuffisante : quels recours contre l’assureur ?. Pour en savoir plus sur l’accompagnement du cabinet, consultez la page responsabilité civile, indemnisation et assurances.
Sources officielles : legifrance.gouv.fr, article L122-7 du Code des assurances ; legifrance.gouv.fr, article L113-2 du Code des assurances ; legifrance.gouv.fr, article L114-1 du Code des assurances ; legifrance.gouv.fr, article L114-2 du Code des assurances ; service-public.gouv.fr, catastrophe naturelle et indemnisation par l’assurance ; service-public.gouv.fr, recours en cas de litige avec l’assureur habitation.
En résumé, les dégâts causés par le vent sont en principe couverts dès lors que votre contrat garantit vos biens contre l’incendie ou d’autres dommages. L’essentiel se joue sur la définition de la tempête retenue par le contrat, sur ses exclusions et sur la rapidité de votre déclaration. Bien documenter les dommages et contester par écrit une proposition insuffisante permet de faire valoir pleinement vos droits.
Vous êtes concerné par cette situation ? Je vous propose un premier échange téléphonique gratuit pour examiner votre situation. Contactez le cabinet au 07 68 06 38 37 ou à l’adresse lucas.gronchi@avocat.fr